Économie
L’allongement de la durée de vie en Suisse réduira les rentes individuelles
Comme les résidents suisses vivent plus longtemps, les calculs montrent que cela a un impact important sur les fonds de retraite. Le montant total des rentes que chacun perçoit au cours de sa vie pourrait ainsi diminuer, ce qui met en évidence un défi croissant pour le système national de prévoyance.
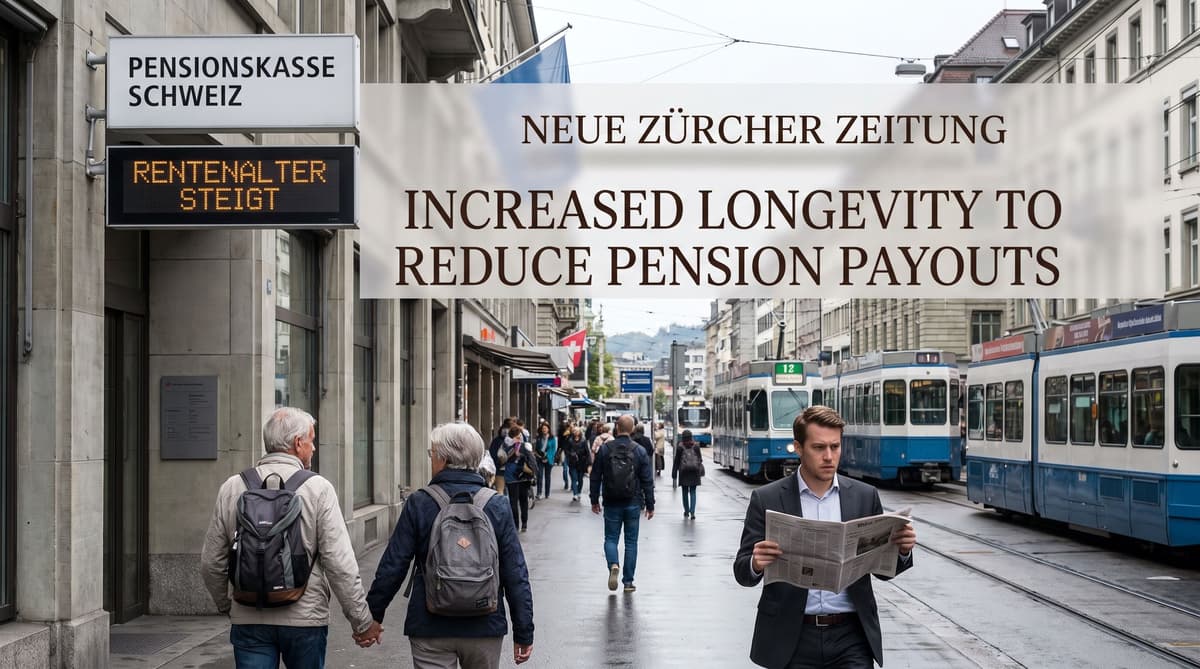
Un montant colossal de 12 260 francs est sur le point de disparaître des poches des retraités suisses. Il ne s’agit pas d’une projection hypothétique, mais d’une réalité concrète pour un pays qui doit composer avec les conséquences de sa réussite à prolonger la vie humaine. Alors que les résidents suisses vivent plus longtemps que jamais, les fondements mathématiques du système national de prévoyance évoluent sous leurs pieds. Cette longévité, que nous célébrons comme un triomphe de la médecine moderne et du niveau de vie élevé, est devenue un handicap financier. Ce manque à gagner de 12 260 francs représente une érosion spectaculaire du pouvoir d’achat des personnes qui entament leur retraite. La population suisse continue d’établir des records d’espérance de vie, tandis que les fonds destinés à la soutenir sont soumis à une pression extrême. Nous assistons à une redéfinition fondamentale du contrat social suisse, où la récompense d’une longue vie se traduit par un portefeuille moins garni. L’urgence de cette crise ne saurait être sous-estimée, car les personnes qui travaillent aujourd’hui s’exposent à un avenir où leurs cotisations leur assureront une sécurité nettement moindre que celle dont bénéficiaient leurs parents.
Vivre plus longtemps, toucher moins
La Suisse est confrontée à un paradoxe démographique sans précédent : plus nous prospérons, plus les rentes individuelles diminuent. Les données montrent que la durée de la retraite dépasse désormais la croissance des fonds destinés à la financer. Il ne s’agit pas d’un simple ajustement, mais d’un recul structurel important. Alors que la retraite était, au cours des décennies précédentes, une période plus courte et bien financée, les seniors suisses d’aujourd’hui s’engagent dans un marathon avec moins de réserves. Les taux de conversion, qui déterminent le montant du revenu mensuel qu’une personne retraitée reçoit de son capital accumulé, sont soumis à une pression constante à la baisse. Chaque année supplémentaire d’espérance de vie pèse davantage sur un système déjà mis à mal par les taux d’intérêt négatifs et la volatilité de l’économie mondiale. Le calcul est simple, mais brutal : lorsque la même somme doit durer plus longtemps, la part mensuelle diminue inévitablement. Cette tendance n’est pas passagère, elle s’inscrit dans la durée et appelle une attention immédiate des responsables politiques et de la population.
Les tensions fragilisent le bas de laine
Presque tous les piliers du système suisse de prévoyance subissent les effets de cette poussée démographique. Le deuxième pilier, ou prévoyance professionnelle, est particulièrement vulnérable à l’allongement de la durée de vie. À mesure que l’espérance de vie augmente, le capital nécessaire pour garantir une rente viagère croît de manière exponentielle. Les rendements des placements n’ont toutefois pas suivi cette hausse des besoins. Il en résulte un déficit important qui ne peut être comblé qu’en réduisant les prestations ou en augmentant les cotisations, deux mesures peu populaires auprès d’une population déjà éprouvée par le coût élevé de la vie. Le modèle suisse, autrefois envié dans le monde entier pour sa stabilité, doit aujourd’hui faire face à une remise en question. Des spécialistes avertissent que sans réforme radicale, le « bas de laine » que les travailleurs suisses ont constitué pendant des décennies continuera de fondre. La tension entre le maintien des prestations actuelles et la garantie de la solvabilité à long terme des fonds atteint un point critique. Il ne s’agit plus de risques lointains : les personnes qui partent à la retraite aujourd’hui en ressentent déjà les effets.
Faire face à la nouvelle réalité de la retraite
L’avenir de la retraite en Suisse exige une nouvelle stratégie ambitieuse, alors que l’ère des prestations élevées et prévisibles touche à sa fin. Les particuliers doivent désormais s’investir davantage dans leur planification financière, à mesure que les coussins de l’État et de la prévoyance professionnelle s’amenuisent. Cette évolution renforce le rôle du troisième pilier, l’épargne privée, comme stabilisateur indispensable pour les futurs retraités. Dans le même temps, le débat national sur le relèvement de l’âge de la retraite ou l’adaptation du taux de conversion ne fera que s’intensifier. Les conséquences sont claires : la population suisse doit s’adapter à une réalité où la longévité est un cadeau qui a un prix. À l’avenir, le défi consistera à préserver la dignité de la retraite dans un monde où les vies centenaires deviennent la norme. L’avertissement des 12 260 francs est un signal d’alarme pour tous les travailleurs de la Confédération. Le temps de l’attentisme est révolu, celui de l’action est venu. La manière dont la Suisse répondra à ce défi démographique déterminera la santé économique du pays au cours du prochain siècle.